


하나 NPL 4조2535억·비율 0.93% '최고'…커버리지 90.2%로 유일하게 100% 하회
우리 추정손실 9300억·NPL 내 비중 30.8% '최대'
 |
| 4대 금융그룹 중 하나금융그룹이 고정이하여신(NPL)의 규모와 비율이 가장 높아 부실채권의 양적 확대가 가장 컸고, 우리금융그룹은 회수 가능성이 가장 낮게 분류된 추정손실 여신의 규모와 비중이 가장 컸다. /더팩트 DB |
금융사의 실적은 순이익의 증감만으로 온전히 설명하기 어렵다. 자산과 자기자본을 얼마나 효율적으로 활용했는지, 수익성 개선이 자본비율과 건전성을 해치지 않고 지속될 수 있는지까지 살펴봐야 한다. <더팩트>는 ROA(총자산이익률)와 ROE(자기자본이익률) 중심으로 자본비율·건전성·주주환원 등 주요 지표를 분석하는 [자본효율 트래커]를 통해 금융사의 실적 이면에 놓인 자본배분의 효율성과 수익성의 지속 가능성을 짚는다. <편집자주>
[더팩트 | 김태환 기자] 국내 4대 금융지주의 자산건전성을 비교한 결과 하나금융그룹과 우리금융그룹의 부실 위험이 서로 다른 양상으로 나타났다. 하나금융은 고정이하여신(NPL)의 규모와 비율이 가장 높아 부실채권의 양적 확대가 두드러진 반면, 우리금융은 회수 가능성이 가장 낮게 분류된 추정손실 여신의 규모와 비중이 가장 컸다. 두 금융지주 모두 부실채권 증가 속도에 비해 충당금 확충이 더디게 이뤄지면서 손실에 대비한 완충력도 약화된 것으로 분석됐다.
15일 금융권에 따르면 KB·신한·하나·우리금융 등 4대 금융지주의 올해 3분기 말 NPL 잔액은 총 14조3225억원으로 집계됐다. 같은 기간 추정손실 여신은 3조868억원으로 전년 동기(2조6949억원)보다 14.5% 증가했다.
NPL은 원리금 회수에 불확실성이 커진 여신으로, 건전성 분류상 고정·회수의문·추정손실 단계에 해당하는 채권을 뜻한다. 추정손실은 이 가운데 채무자의 상환능력과 담보 등을 고려할 때 회수 가능성이 매우 낮다고 판단되는 여신이다.
먼저 부실채권의 전체 규모에서는 하나금융의 건전성 부담이 가장 크게 나타났다. 하나금융의 3분기 말 NPL 잔액은 4조2535억원으로 4대 금융지주 가운데 가장 많았다. 신한금융은 3조5801억원, KB금융은 3조4682억원, 우리금융은 3조207억원 순이었다.
전체 여신에서 NPL이 차지하는 비율 역시 하나금융이 0.93%로 가장 높았다. 같은 기간 신한금융은 0.78%, 우리금융 0.72%, KB금융은 0.69%를 기록했다.
하나금융의 NPL비율은 지난해 3분기 0.73%보다 0.20%포인트 상승했다. 같은 기간 신한금융과 우리금융의 상승폭은 각각 0.02%포인트에 그쳤으며 KB금융은 오히려 0.01%포인트 하락했다. 부실채권 비율의 절대 수준뿐 아니라 악화폭에서도 하나금융이 가장 두드러진 셈이다.
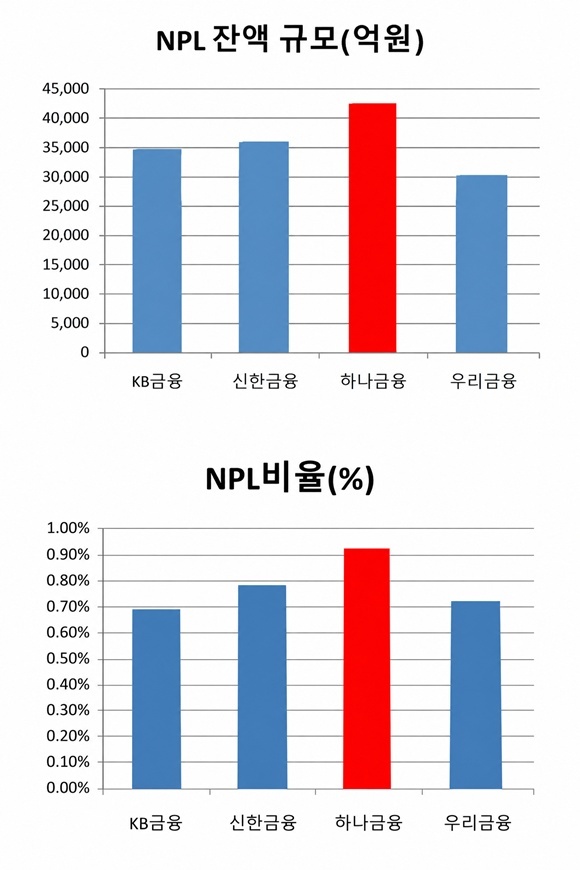 |
| 4대 금융그룹의 NPL 잔액 규모와 NPL비율 그래프. /각 사 실적 자료 참고 |
부실채권 증가 속도는 전체 여신 증가 속도를 크게 웃돌았다. 하나금융의 NPL 잔액은 지난해 말 약 3조1500억원에서 올해 3분기 말 4조2535억원으로 35.0% 증가했다. 반면 같은 기간 그룹 총여신은 440조1340억원에서 455조4180억원으로 3.5% 늘어나는 데 그쳤다. 부실채권 증가율이 여신 증가율의 10배에 달한 것이다.
충당금 확충도 부실채권 증가 속도를 따라잡지 못했다. 하나금융의 대손충당금 잔액은 지난해 말보다 10.9% 증가했지만 NPL 잔액은 35.0% 늘었다. 이에 따라 NPL 대비 대손충당금 적립 수준을 나타내는 커버리지비율은 지난해 3분기 105.0%에서 올해 90.2%로 14.8%포인트 하락했다.
4대 금융지주 가운데 커버리지비율이 100%를 밑도는 곳은 하나금융이 유일하다. 부실채권 규모가 커지는 가운데 이에 대응하는 충당금의 상대적 적립 수준은 가장 낮은 것이다.
하나금융은 일부 대기업의 워크아웃과 기업회생절차가 건전성 지표에 영향을 미친 것으로 설명하고 있다. 부실채권 매각시장 위축으로 기존 부실자산 정리가 충분히 이뤄지지 못한 점도 부담으로 작용했다.
강재신 하나금융 리스크부문 상무는 지난달 23일 열린 3분기 실적발표 컨퍼런스콜에서 "부실채권 매각시장 위축으로 3분기까지 충분한 자산 매각이 이뤄지지 못했다고 설명했다. 이어 4분기 매각을 확대해 커버리지비율을 100% 이상으로 회복하겠다"는 방침을 밝혔다.
반면 우리금융은 부실채권의 전체 규모보다 내부 구성에서 취약성이 두드러졌다.
우리금융의 3분기 말 NPL 잔액은 3조207억원으로 4대 금융지주 가운데 가장 적었다. NPL비율도 0.72%로 KB금융에 이어 두 번째로 낮았다. 그러나 추정손실 여신은 9300억원으로 4대 지주 중 가장 많았다.
같은 기간 KB금융의 추정손실 여신은 8489억원, 신한금융 7909억원, 하나금융은 5170억원이었다.
우리금융은 NPL 가운데 추정손실이 차지하는 비중에서도 가장 높은 수준을 기록했다. 3분기 말 기준 해당 비중은 30.8%로 KB금융 24.5%, 신한금융 22.1%, 하나금융 12.2%를 모두 웃돌았다.
우리금융의 전체 부실채권 규모는 가장 작지만 그중 회수 가능성이 가장 낮게 분류된 여신의 비중은 가장 높은 것이다. 이는 부실채권의 전체 규모만으로는 드러나지 않는 건전성 취약 지점이다.
특히 우리금융의 추정손실 여신은 전분기 7530억원에서 9300억원으로 1770억원(23.5%) 급증했다. 같은 기간 NPL 잔액은 약 3조71억원에서 3조207억원으로 0.5% 증가하는 데 그쳤다. 전체 부실채권 규모가 거의 유지되는 동안 추정손실 단계의 여신이 빠르게 확대된 셈이다.
충당금 방어력 약화도 두드러졌다. 우리금융의 NPL 커버리지비율은 지난해 3분기 130.0%에서 올해 112.7%로 17.3%포인트 하락했다. 같은 기간 하나금융(-14.8%포인트), 신한금융(-8.6%포인트), KB금융(-4.1%포인트)보다 하락폭이 컸다.
지난해 말과 비교해도 우리금융의 NPL 잔액은 20.0% 증가했지만 충당금 잔액은 4.2% 늘어나는 데 그쳤다. 부실채권 증가 속도를 충당금 확충 속도가 따라가지 못하면서 커버리지비율이 낮아진 것이다.
핵심 계열사인 우리은행의 건전성 지표도 부담이다. 우리은행의 NPL 커버리지비율은 지난해 말 172.6%에서 올해 3분기 말 126.7%로 45.9%포인트 하락했다. 같은 기간 은행 NPL 잔액은 27.3% 증가한 반면 충당금 잔액은 6.6% 감소했다.
연체율도 상승했다. 우리은행의 3분기 말 연체율은 0.46%로 전년 동기 0.36%보다 0.10%포인트 높아졌으며, 우리카드 연체율 역시 1.80%에서 1.95%로 상승했다. 연체채권이 모두 추정손실로 이어지는 것은 아니지만 신규 부실 발생 가능성을 지속적으로 점검해야 하는 상황이다.
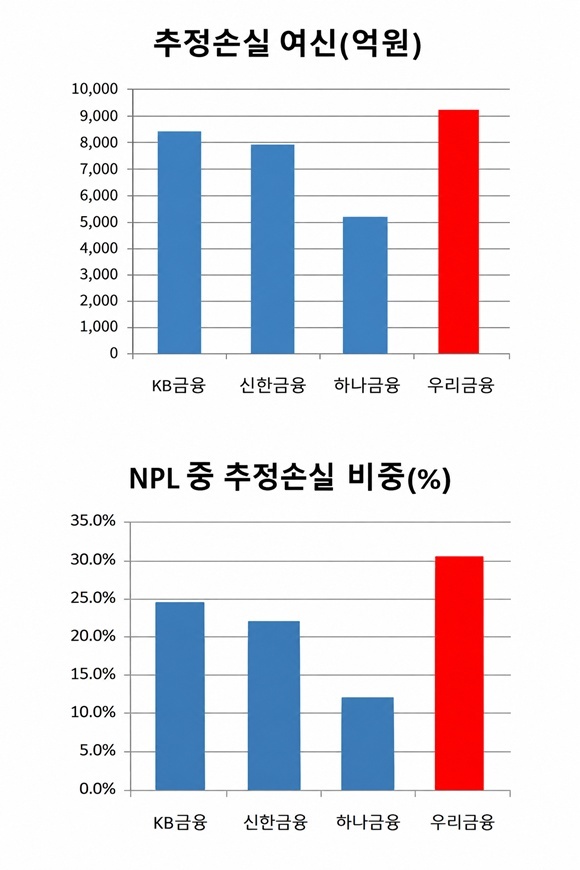 |
| 4대 금융그룹의 추정손실 여신과 NPL 중 추정손실 비중 그래프. /각 사 실적자료 참고 |
다만 최근 분기별 흐름에서는 일부 개선 신호도 나타났다. 하나금융의 NPL 커버리지비율은 올해 2분기 86.4%에서 3분기 90.2%로 3.8%포인트 상승했다. 우리금융 역시 그룹 NPL비율이 전분기 0.73%에서 0.72%로 소폭 낮아졌고, 누적 대손비용률도 전년 동기 0.52%에서 0.42%로 개선됐다.
KB금융과 신한금융도 충당금 방어력이 지난해보다 약화됐다는 점은 공통적이다. KB금융의 커버리지비율은 133.4%에서 129.3%로, 신한금융은 124.1%에서 115.5%로 각각 하락했다. 부실채권 대비 충당금 완충력 약화가 특정 금융지주에 국한된 현상은 아니라는 의미다.
금융업계 관계자는 "KB금융과 신한금융도 충당금 방어력이 지난해보다 약화되는 등 특정 금융지주에 국한된 현상은 아니다"면서 "하나금융은 빠르게 증가한 부실채권을 얼마나 효과적으로 정리하고 충당금 적립 수준을 회복하느냐가, 우리금융은 추정손실 여신의 집중도를 낮추고 약화된 충당금 완충력을 개선할 수 있느냐가 향후 건전성 관리의 핵심 과제로 꼽힌다"고 말했다.
kimthin@tf.co.kr

