


코스맥스·한국콜마, 순이익 늘리며 최대 실적
코스메카코리아는 3분기 순이익 급감
미국사업 역성장 여파로 영업이익률 하락
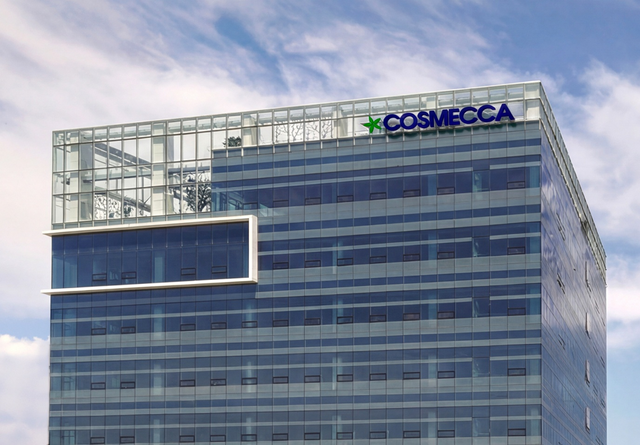 |
| K-뷰티 수출액이 10월까지 이미 역대 최대였던 지난해 연간 실적을 넘어선 가운데, 코스맥스와 한국콜마가 3분기 최대 실적을 쓴 반면 코스메카코리아는 미국 법인 역성장 여파로 순이익이 53.5% 줄며 대조를 이뤘다. 사진은 코스메카코리아 중앙연구원. /코스메카코리아 |
[더팩트 | 손원태 기자] 올해 화장품 수출액이 10월까지 이미 역대 최대였던 지난해 연간 실적을 넘어선 가운데, 화장품 제조업자개발생산(ODM) 업계 '빅3'의 3분기 실적 희비가 엇갈렸다. 코스맥스와 한국콜마는 순이익을 크게 늘리며 분기 최대 실적을 갈아치운 반면, 코스메카코리아는 순이익이 절반 넘게 줄고 영업이익도 제자리에 머물렀다.
13일 금융감독원 전자공시시스템에 따르면 코스맥스의 3분기 순이익은 전년 동기 대비 317.7% 폭증한 445억원으로 집계됐다. 같은 기간 한국콜마 순이익은 22.1% 증가한 517억원을 기록했다. 코스맥스와 한국콜마의 3분기 매출 역시 각각 8758억원, 8282억원으로 역대 최대치를 경신했다. 전년 동기 대비 각각 49.6%, 21.3% 늘어난 수치다.
K-뷰티 열풍과 함께 올해 10월 누적 화장품 수출액이 125억7000만달러를 기록하며 10개월 만에 지난해 연간 실적(114억2000만달러)을 넘어선 영향이다. 화장품 ODM 업계가 실적 고공행진을 이어가고 있지만, 코스메카코리아는 홀로 수익성이 뒷걸음질했다.
코스메카코리아의 3분기 매출은 전년 동기 대비 35.7% 뛴 2475억원으로 외형 성장세를 이어갔다. 그러나 영업이익은 0.1% 오른 272억원에 그쳤다. 매출이 크게 늘었지만 영업이익이 제자리에 머물면서 영업이익률은 지난해 3분기 14.9%에서 올해 3분기 11.0%로 3.9%포인트 낮아졌다. 순이익은 53.5% 급감한 104억원에 머물렀다.
같은 기간 코스맥스 영업이익은 94.9% 급증한 833억원, 한국콜마는 40.5% 늘어난 819억원을 기록했다.
코스메카코리아는 수익성 정체 배경에 대해 "지난해 미국 법인의 호실적에 따른 기저효과가 작용했다"고 밝혔으며, 순이익 급감 원인은 "환율 하락으로 인한 외화환산평가손실 때문"이라고 설명했다.
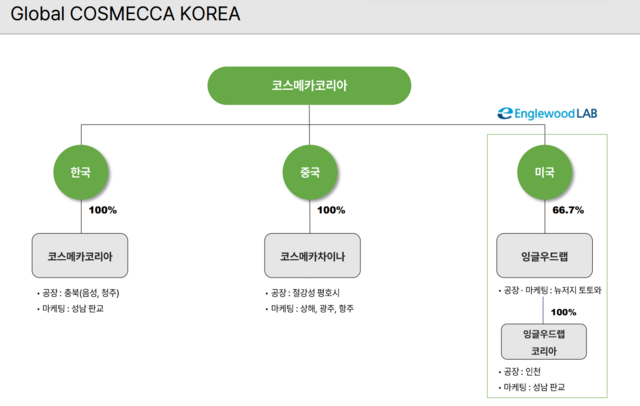 |
| 코스메카코리아는 지난 1999년 10월 출범한 화장품 ODM 업체다. 한국콜마와 코스맥스가 선점한 ODM 시장에서 글로벌규격생산(OGM)을 내세워 차별화를 꾀하고 있다. /코스메카코리아 IR자료 |
◆ 한국콜마·코스맥스가 선점한 ODM, 코스메카 경쟁력은?
코스메카코리아는 지난 1999년 10월 출범한 화장품 ODM·주문자상표부착생산(OEM) 업체다. 최근에는 글로벌규격생산(OGM)을 앞세워 차별화를 꾀하고 있다. OGM은 국가별 유통구조 분석과 법적 규제 검토 등을 아우르며 고객사에 화장품 원스톱 생산 서비스를 제공한다. 이는 1990년 5월 한국콜마가 국내 최초로 화장품 ODM 모델을 도입한 데 이어 1992년 11월 코스맥스까지 가세해 양사가 시장을 선점한 데 따른 대응으로 풀이된다.
코스메카코리아라는 사명은 '화장품(Cosmetic)'과 '메카(Mecca)'를 합한 것으로, 고객 만족도를 극대화해 화장품의 성지가 되겠다는 뜻을 담았다. 이후 2016년 중국 법인인 코스메카차이나를 설립하고, 2018년 미국 뉴저지 소재 잉글우드랩을 인수하며 글로벌 생산거점을 확보했다.
글로벌 생산 체제를 정비한 2018년을 기점으로 코스메카코리아 매출은 2025년까지 3033억원에서 6409억원으로 7년 만에 두 배 이상 뛰었다. 같은 기간 영업이익은 98억원에서 835억원으로 8배 이상 급증했다. 연간 13억개 규모의 화장품 생산능력(CAPA)을 갖춘 점이 주효했다.
그러나 이번 3분기 실적에서는 미국 법인이 역성장을 기록하며 전체 수익성을 갉아먹었다. 같은 기간 경쟁사인 한국콜마와 코스맥스가 미국 시장에서 외형을 두 배 안팎으로 키운 점과 비교하면 뼈아픈 대목이다.
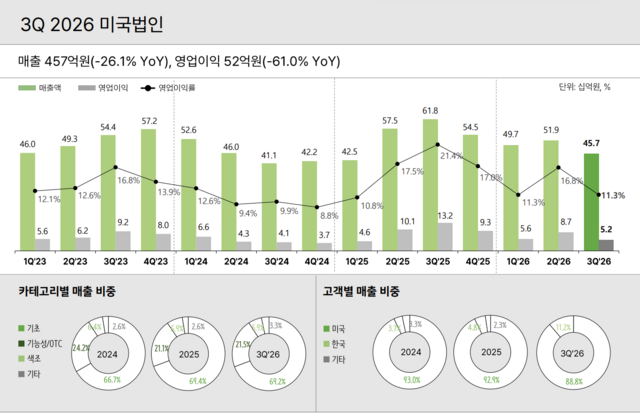 |
| 3분기 기준 코스메카코리아 미국 법인의 ODM 포트폴리오를 보면 기초와 기능성·OTC 비중이 90%를 웃돈다. 한국콜마와 코스맥스가 미국에서 색조 비중이 높은 점과 비교하면 사뭇 다르다. /코스메카코리아 IR자료 |
◆ 미국서도 콜마·코스맥스 매출 '훨훨'…코스메카만 '역성장'
코스메카코리아의 3분기 미국 법인 매출은 전년 동기(618억원) 대비 26.1% 감소한 457억원에 그쳤다. 같은 기간 한국콜마 미국 법인 매출은 81억원에서 180억원으로 122.2%, 코스맥스는 369억원에서 695억원으로 88.2% 급증했다. 다만 수익성 면에서는 ODM 3사 모두 고전을 면치 못했다.
코스메카코리아 미국 법인 영업이익은 전년 동기 대비 61.0% 급감한 52억원에 머물렀다. 한국콜마는 미국 법인에서 38억원의 영업손실을 냈고, 코스맥스 역시 26억원의 순손실을 기록했다. 한국콜마와 코스맥스는 외형 성장과 무관하게 미국 법인 적자를 벗어나지 못했으나, 전년 대비 적자 폭을 줄이며 수익성 개선에 속도를 내고 있다.
한국콜마와 코스맥스가 미국 법인 수익성 부진에도 전체 실적을 방어할 수 있었던 배경에는 상대적으로 낮은 미국 사업 의존도가 작용했다. 한국콜마 전체 매출에서 미국 법인 비중은 2% 수준이며, 코스맥스는 8% 정도에 불과하다. 반면 코스메카코리아는 미국 법인 비중이 18%에 달한다.
업계 관계자는 "미국을 비롯한 해외 법인들은 외화로 보유한 매출채권과 대여금 등을 결산 시점 환율로 평가한다"며 "원화 강세 기조가 나타나면 외화자산의 원화 환산액이 줄면서 외화환산손실이 발생할 수 있다"고 설명했다. 이어 "이 손익은 환율 변동에 따라 분기별로 달라지며 영업활동과 무관하게 분기별 순이익에 영향을 주고, 해외 매출 비중이 높을수록 변동 폭이 커지게 된다"고 덧붙였다.
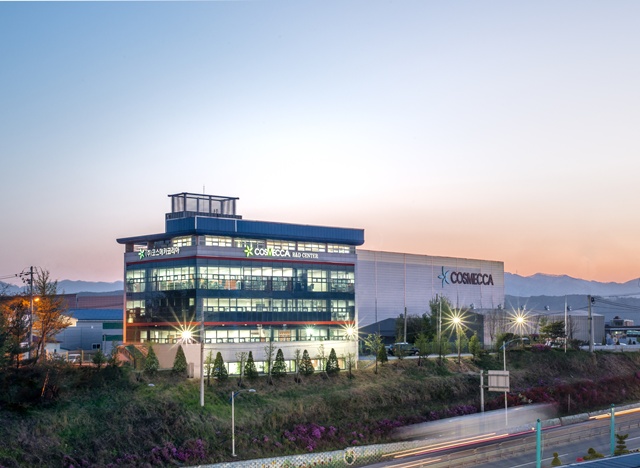 |
| 코스메카코리아는 올해 2000억원을 투입해 충북 청주시에 화장품 생산공장을 짓고 있다. 2027년 하반기 완공을 목표로 연 매출 1조원을 달성하겠다는 계획이다. /코스메카코리아 |
◆ 미국서 색조 공략하는 ODM 업계…코스메카는 기초라인
3분기 기준 코스메카코리아 미국 법인의 ODM 포트폴리오가 기초라인에 편중된 점도 이 같은 해석을 뒷받침한다. 카테고리별 매출을 보면 기초(69.2%)와 기능성·OTC(21.5%) 부문이 차지하는 비중은 전체의 약 90%를 넘는다. 코스메카코리아는 지난 2019년 9월 미국 식품의약국(FDA)으로부터 일반의약품(OTC) 제조 승인을 받은 뒤 선케어와 더마 스킨케어 제품군을 집중적으로 선보이고 있다.
같은 기간 한국콜마 미국 법인의 ODM 포트폴리오는 선케어(1%)와 스킨케어(3%)가 각각 한 자릿수 비중에 그친 반면, 색조 라인인 메이크업 부문이 72%로 압도적인 비중을 차지했다. 코스맥스 역시 미국 법인에서 기초(52%)와 색조(48%)가 나란히 절반 안팎을 이뤘다.
업계 일각에서는 한국콜마와 코스맥스가 색조 부문 경쟁력을 토대로 북미 신규 수요를 확보하는 동안, 기초라인 의존도가 높은 코스메카코리아는 실적 영향을 상대적으로 크게 받았다는 분석이 나온다.
코스메카코리아는 최근 2000억원을 투입해 충북 청주시 오창과학산업단지 내 화장품 생산공장을 짓고 있다. 내년 1월 제조·생산 라인을 설치하고 하반기 가동을 목표로 하며, 2028년 풀가동에 들어간다는 계획이다. 해외 법인에 따른 환율·실적 변동성을 줄이고, 국내 생산 거점의 경쟁력을 끌어올리려는 전략으로 풀이된다.
코스메카코리아 측은 "고객사가 만족할 수 있는 품질과 서비스를 이어가겠다"며 "생산능력 확충과 AX·DX 생산 혁신을 통해 고객사의 수요에 안정적으로 대응해 2027년 연 매출 1조원을 달성할 것"이라고 했다.
tellme@tf.co.kr


