


누적 순익 13.1% 증가·ROA 0.93%·ROE 13.89%
비은행 분기 순익은 감소…"증권 거래대금 위축·보험 투자손익 악화"
 |
| KB금융그룹이 총자산순이익률(ROA)과 자기자본이익률(ROE)를 동시에 끌어올렸으나, 3분기 들어서는 증권과 보험 계열사의 순이익이 감소하는 등 비은행 부문의 실적 변동성이 확대됐다. /KB금융그룹 |
금융사의 실적은 순이익의 증감만으로 온전히 설명하기 어렵다. 자산과 자기자본을 얼마나 효율적으로 활용했는지, 수익성 개선이 자본비율과 건전성을 해치지 않고 지속될 수 있는지까지 살펴봐야 한다. <더팩트>는 ROA(총자산이익률)와 ROE(자기자본이익률) 중심으로 자본비율·건전성·주주환원 등 주요 지표를 분석하는 [자본효율 트래커]를 통해 금융사의 실적 이면에 놓인 자본배분의 효율성과 수익성의 지속 가능성을 짚는다. <편집자주>
[더팩트 | 김태환 기자] KB금융그룹이 올해 3분기 누적 기준 5조8000억원에 육박하는 순이익을 거두며 총자산순이익률(ROA)과 자기자본이익률(ROE)을 동시에 끌어올렸다. 비은행 부문의 이익 기여도도 40%를 넘어서면서 수익구조 다변화에 성과를 냈으나, 3분기 들어서는 증권과 보험 계열사의 순이익이 전분기 대비 일제히 감소하면서 비은행 부문의 실적 변동성은 확대됐다. 특히 증권은 주식거래 위축, 보험은 투자손익 악화에 영향을 받으면서 개선된 자본효율을 안정적으로 유지할 수 있을지가 향후 과제로 떠올랐다.
9일 KB금융의 3분기 경영실적 자료에 따르면 올해 3분기 누적 지배기업지분 당기순이익은 5조7921억원으로 전년 동기 5조1217억원보다 13.1% 증가했다. 같은 기간 ROA는 0.88%에서 0.93%로 0.05%포인트 상승했고, ROE는 12.78%에서 13.89%로 1.11%포인트 개선됐다. 순이익 증가와 함께 자산 및 자기자본을 활용한 수익창출 효율도 높아진 셈이다.
본업의 이익창출력도 개선됐다. 3분기 누적 순이자이익은 9조9853억원으로 전년 동기 대비 2.9% 증가했고, 순수수료이익은 4조878억원으로 38.5% 늘었다. 충당금적립전영업이익은 9조3837억원으로 11.2% 증가했다. 비용효율성을 나타내는 영업이익경비율(CIR)은 37.2%에서 36.4%로 0.8%포인트 낮아졌다. 수수료이익 확대와 비용구조 개선이 수익성을 뒷받침한 것으로 풀이된다.
비은행 포트폴리오 확대도 긍정적이다. KB금융이 제시한 올해 3분기 누적 은행·비은행 이익 기여도는 각각 59.9%와 40.1%로 집계됐다. 증권과 보험, 카드 등 비은행 계열사가 그룹 이익의 40% 이상을 담당하는 구조다. 특히 KB증권의 누적 순이익은 1조675억원으로 전년 동기보다 114.9% 급증했다. KB국민카드 역시 3317억원의 순이익을 거두며 18.2% 증가했다.
그러나 분기별 실적으로 범위를 좁히면 다른 흐름이 나타난다. KB금융의 3분기 지배기업지분 순이익은 1조9075억원으로 전분기 1조9922억원보다 4.3% 감소했다. KB국민은행의 순이익이 1조1244억원에서 1조3509억원으로 20.1% 증가한 것과 대조적이다. 은행의 실적 개선에도 주요 비은행 계열사의 이익이 동반 감소하면서 그룹 전체 순이익이 뒷걸음질친 것이다.
KB증권의 실적 변동이 두드러졌다. 3분기 순이익은 2712억원으로 전분기 4485억원보다 39.5% 감소했다. 같은 기간 자산관리(WM) 부문 총영업이익은 6378억원에서 3502억원으로 45.1%, 세일즈앤트레이딩(S&T) 부문은 2502억원에서 1609억원으로 35.7% 줄었다. 국내 개인 주식시장 거래대금이 전분기보다 45.5% 감소하는 등 자본시장 거래 위축이 실적에 영향을 미친 것으로 분석된다. 투자은행(IB) 부문은 개선됐지만 WM과 S&T 부문의 감소를 상쇄하지 못했다.
보험 계열사도 순이익 감소를 피하지 못했다. KB손해보험의 3분기 순이익은 2023억원으로 전분기 대비 27.3% 줄었고, KB라이프생명은 600억원으로 15.3% 감소했다. 누적 기준으로도 KB손해보험은 6811억원으로 전년 동기 대비 11.2%, KB라이프생명은 2106억원으로 17.3% 각각 감소했다. 증권과 달리 보험 계열사는 전년 대비 수익성 회복도 지연되고 있는 셈이다.
보험 부문의 부진은 본업보다 투자손익에서 뚜렷하게 나타났다. KB손해보험의 3분기 보험손익은 3015억원으로 전분기보다 17.0% 증가했지만 투자손익은 1274억원 흑자에서 316억원 적자로 전환했다. KB라이프생명 역시 보험영업손익이 전분기 대비 20.0% 증가한 반면 투자영업손익은 388억원에서 30억원으로 92.3% 급감했다. 보험 본업의 개선에도 금융시장 변동에 따른 투자 부문의 실적 악화가 순이익을 끌어내린 구조다.
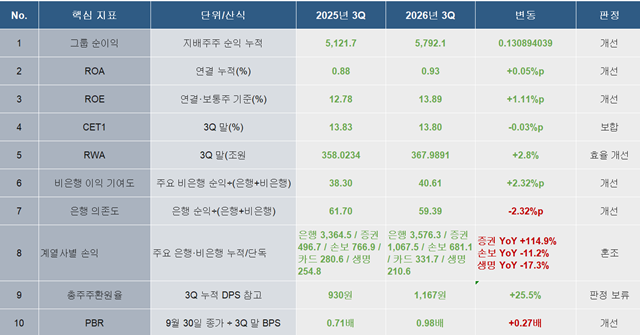 |
| <더팩트>의 '자본효율 트래커' 주요 10개 지표에 따른 KB금융그룹 성적표. /KB금융 발표자료 기반 정리 |
그룹 전체 이익 증가분에 포함된 일회성 요인도 살펴볼 필요가 있다. KB금융은 올해 인도네시아 중간지주회사 설립과 관련한 자회사 주식 양도 과정에서 이연법인세자산 인식에 따른 법인세 감소 효과 2310억원을 반영했다. 이는 전년 동기 대비 순이익 증가액 6704억원의 약 34.5%에 해당한다. 해당 효과를 단순 차감한 누적 순이익은 5조5611억원으로, 전년 동기 대비 증가율은 8.6% 수준이다. 일회성 요인을 제외하더라도 성장세는 유지됐지만 표면적인 증가율보다는 개선 폭이 작아지는 셈이다.
자본적정성은 안정적인 수준을 유지했다. KB금융의 9월 말 보통주자본(CET1)비율은 13.80%로 전년 동기 13.83%보다 0.03%포인트 낮아졌지만 전분기 13.75%보다는 0.05%포인트 상승했다. 위험가중자산(RWA)은 6월 말 369조7000억원 수준에서 9월 말 368조원으로 0.5% 감소했다. 다만 RWA 감소에는 원·달러 환율 하락에 따른 약 3조7000억원의 감소 효과가 반영돼 자본비율 개선을 전적으로 내부 자본창출 성과로 보기는 어렵다.
건전성 지표는 대체로 안정적이었으나 충당금 방어력은 다소 약화됐다. 그룹 고정이하여신(NPL) 비율은 9월 말 0.69%로 전년 동기 0.70%보다 0.01%포인트 낮아졌다. 반면 NPL 대비 대손충당금 적립 수준을 나타내는 커버리지비율은 같은 기간 133.4%에서 129.3%로 4.1%포인트 하락했다. 특히 전분기 135.4%와 비교하면 6.1%포인트 낮아져 부실채권에 대한 손실흡수 여력의 변화도 점검할 필요가 있다.
주주환원 측면에서는 개선세를 이어갔다. KB금융의 3분기 누적 주당현금배당(DPS)은 1167원으로 전년 동기 930원보다 25.5% 증가했다. 다만 높은 ROE와 주주환원 확대를 지속하기 위해서는 안정적인 자본비율을 유지하는 동시에 비은행 계열사의 이익 변동성을 완화하는 것이 중요하다. 특히 그룹 이익에서 비은행 부문이 차지하는 비중이 40%를 넘어선 만큼 증권·보험의 수익 안정성이 향후 자본효율을 좌우할 주요 변수로 꼽힌다.
KB금융은 비은행 부문의 분기별 실적 변동성을 완화하기 위해 자본시장 운용역량을 강화하고 수익원 다변화를 통해 안정적인 이익창출 기반을 구축하겠다는 방침이다.
나상록 KB금융 최고재무책임자(CFO)는 3분기 실적발표회에서 "비이자부문이 올해 한 단계 상승하였지만, 분기별 변동성은 확대되었습니다"라고 밝혔다. 이어 금리 흐름을 고려한 유가증권 교체매매를 통해 수익 평탄화를 추진하는 한편, 자본시장 운용역량 강화와 플로우(Flow) 비즈니스 기반 확대를 통해 이익의 안정성을 확보하겠다고 설명했다.
kimthin@tf.co.kr

