


엔비디아 지분 투자 선결 조건 충족…2028년 200㎿ 가동 목표
하나증권, 2028년 매출 3조원 전망…대신증권 "사업 가치 재평가"
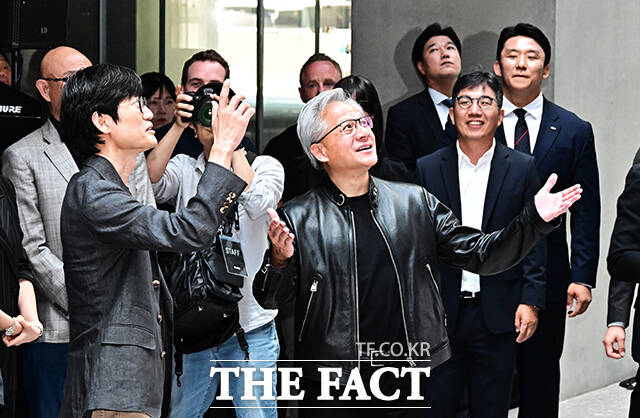 |
| 젠슨 황 엔비디아 최고경영자(CEO)가 지난 6월 경기도 성남시 정자동 네이버 1784 사옥에서 이해진 네이버 의장과 함께 직원 팬들에게 인사를 하고 있다. /배정한 기자 |
[더팩트ㅣ이윤경 기자] 네이버가 글로벌 투자사 브룩필드와 90억달러(약 12조원) 규모의 인공지능(AI) 인프라 확보 계약을 체결하며 AI 팩토리 사업에 본격적으로 나선다. 다만 실제 글로벌 고객사를 확보해 매출과 수익으로 연결하는 것이 향후 사업의 관건으로 꼽힌다.
29일 정보기술(IT) 업계에서는 네이버가 대규모 AI 인프라를 확보하고 글로벌 시장 진출 기반을 마련했지만, 고객 수요를 확보하고 수익성을 입증해야 사업 확장의 성과를 거둘 수 있을 것이란 평가가 나온다.
네이버는 지난 27일 브룩필드와 90억달러 규모의 컴퓨팅 인프라 확보 계약을 체결했다. 계약에 따라 브룩필드 측 투자목적회사는 특수목적법인(SPV)인 '에셋코(Asset Co·가칭)'를 설립해 GPU와 데이터센터 등 컴퓨팅 인프라를 확보한다. 네이버클라우드는 에셋코로부터 GPU 기반 컴퓨팅 서비스를 제공받아 고객사에 관련 서비스를 제공할 계획이다.
에셋코는 브룩필드 측이 100% 출자해 설립할 예정이지만, 한국채택국제회계기준(K-IFRS)에 따라 네이버의 지배력이 인정돼 종속회사로 편입된다. 네이버가 직접 출자하지 않고 외부 자본을 활용해 인프라를 확보하는 구조인 셈이다.
이번 계약은 네이버의 AI 인프라 사업뿐 아니라 엔비디아의 전략적 지분 투자와도 맞물려 있다. 앞서 네이버는 지난 7월 엔비디아를 대상으로 10억달러 규모의 제3자배정 유상증자를 결정했다. 발행 예정 주식은 보통주 724만1564주로, 주당 발행가액은 20만4500원이다. 증자가 마무리되면 엔비디아는 네이버 지분 약 4.5%를 확보하게 된다. 이번 인프라 계약 체결로 엔비디아의 전략적 지분 투자를 위한 선결 조건도 충족됐다.
확보한 인프라는 네이버의 하이퍼스케일 데이터센터 '각 세종'을 핵심 거점으로 운영할 예정이다. 네이버는 2027년 상반기 55㎿ 규모의 인프라 가동을 시작하고, 2027년 말 100㎿를 거쳐 2028년 말까지 가동 규모를 200㎿로 확대할 계획이다. 장기적으로는 1GW급 인프라를 구축해 해외 시장으로 사업을 확장한다는 목표다.
 |
| 네이버는 지난 27일 브룩필드와 90억달러(약 12조원) 규모의 컴퓨팅 인프라 확보 계약을 체결해 인공지능(AI) 팩토리 사업을 본격화하는 한편, 글로벌 AI 시장 진출을 위한 기반을 마련했다. /더팩트DB |
네이버는 네이버클라우드의 관련 계약상 의무에 대해 약 18조7400억원 규모의 지급보증을 제공하기로 했다. 이는 서비스형 GPU(GPUaaS) 공급대금의 명목 총액으로, 현재 확정된 채무나 즉각적인 현금 유출액을 의미하지는 않는다. 실제 지급보증 부담은 계약 조건과 관련 의무의 이행 상황 등에 따라 달라질 수 있다.
네이버 관계자는 "이러한 지급보증은 원활한 계약 이행을 위해 신뢰를 확보하기 위한 조치"라며 "이 자체로 네이버의 실제 자금 지출이나 비용 부담으로 연결되는 것은 아니다"라고 설명했다.
결국 인프라 확보를 넘어 실제 고객 수요를 확보하고 수익성을 입증하는 것이 중요해진다. 증권가에서는 이번 계약으로 자금 조달 불확실성이 완화된 만큼, 향후 글로벌 고객사 계약과 매출 발생이 사업 가치를 가늠할 주요 지표가 될 것으로 보고 있다.
하나증권은 네이버의 네오클라우드 사업이 향후 매출과 영업이익 성장으로 이어질 것으로 전망했다. 이준호 하나증권 연구원은 보고서에서 네이버의 네오클라우드 사업 매출이 2027년 1조566억원, 2028년 3조3606억원에 이를 것으로 추정했다. 영업이익 전망치는 각각 2738억원, 1조706억원이다.
이 연구원은 "자금조달과 인프라 확보라는 핵심 불확실성이 해소되면서 사업은 투자계획에서 실제 서비스 공급 단계로 이동하고 있다"며 "향후 6개월간 고객사 계약, GPU 설치 및 상용 서비스 개시와 동시에 초기 매출 발생이 순차적으로 가시화될 전망"이라고 밝혔다.
정해창 대신증권 연구원은 "이번 계약으로 대규모 외부 자본을 활용한 AI 인프라 조달 구조가 구체화하면서 자금 조달 불확실성이 완화됐다"며 "네이버가 엔비디아 주도의 글로벌 AI 인프라 생태계에 연결된 만큼 테넌트(고객사) 협상이 진전됐을 가능성이 있으며, 근시일 내 글로벌 AI 기업과의 계약 발표에 주목할 필요가 있다"고 말했다. 이어 "고객사와의 계약 규모와 기간이 확인되면 매출 가시성이 높아지고 사업 가치 재평가로 이어질 수 있다"고 덧붙였다.


