


표면 순익 4.9% 줄었지만 인수효과 제외 땐 18.7% 증가
RWA 증가 2.8% 그쳐…CET1 13.8%로 상승해 자본여력은 강화
 |
| 우리금융그룹의 순이익과 총자산이익률(ROA), 자기자본이익률(ROE) 등 주요 수익성 지표가 전년 동기 대비 뚜렷하게 악화됐으나, 지난해 동양생명·ABL생명 인수 과정에서 발생한 일회성 이익이 반영된 것에 따른 '착시 효과'라는 평가가 나온다. /우리금융그룹 |
금융사의 실적은 순이익의 증감만으로 온전히 설명하기 어렵다. 자산과 자기자본을 얼마나 효율적으로 활용했는지, 수익성 개선이 자본비율과 건전성을 해치지 않고 지속될 수 있는지까지 살펴봐야 한다. <더팩트>는 ROA(총자산이익률)와 ROE(자기자본이익률)를 중심으로 자본비율·건전성·주주환원 등 주요 지표를 분석하는 [자본효율 트래커]를 통해 금융사의 실적 이면에 놓인 자본배분의 효율성과 수익성의 지속 가능성을 짚는다. <편집자주>
[더팩트 | 김태환 기자] 우리금융그룹의 순이익과 총자산이익률(ROA), 자기자본이익률(ROE) 등 주요 수익성 지표가 올해 3분기 들어 뚜렷하게 악화됐다. 다만 비교 대상인 지난해 실적에 동양생명·ABL생명 인수 과정에서 발생한 일회성 이익이 반영된 데다 보험사 편입에 따른 자산·자본 구조 변화까지 겹쳐 단순히 자본효율이 후퇴했다고 보기는 어렵다. 우리금융이 향후 지주 차원의 보험 계열사 추가 자본 투입은 없을 것이라고 밝힌 만큼, 이미 투입한 자본을 바탕으로 보험을 비롯한 비은행 부문이 얼마나 수익성을 끌어올리느냐가 향후 자본효율을 가를 핵심 변수가 될 전망이다.
29일 금융업계에 따르면 우리금융의 3분기 누적 지배기업 소유주지분 순이익은 2조6581억원으로 지난해 같은 기간 2조7959억원보다 4.9% 감소했다.
자산과 자기자본을 얼마나 효율적으로 이익으로 전환했는지를 나타내는 지표도 나빠졌다. 우리금융 연결 기준 ROA는 지난해 3분기 0.71%에서 올해 0.59%로 0.12%포인트 하락했다. 같은 기간 보통주 기준 연결 ROE 역시 11.62%에서 9.88%로 1.74%포인트 낮아졌다. 그룹 총자산이 586조9564억원에서 636조143억원으로 8.4% 증가한 가운데 순이익은 감소하면서 표면적으로는 자산과 자본의 수익화 효율이 모두 후퇴한 모습이다.
다만 자본을 과도하게 투입해 외형을 키운 결과로 보기는 어렵다. 우리금융의 위험가중자산(RWA)은 지난해 3분기 236조230억원에서 올해 242조5420억원으로 약 2.8% 증가해 같은 기간 총자산 증가율 8.4%보다 현저히 낮았다. 자산 규모가 크게 늘어난 데 비해 규제자본을 요구하는 위험자산 증가폭은 상대적으로 제한된 셈이다.
자본여력은 오히려 강화됐다. 그룹 보통주자본비율(CET1)은 지난해 3분기 12.9%에서 올해 13.8%로 상승했다. 일반적으로 RWA 증가는 CET1에 하방 요인으로 작용하지만 우리금융은 위험자산을 확대하면서도 자본비율을 끌어올렸다. 순이익과 ROE 하락이 자본을 과도하게 소모한 결과라고 보기는 어려운 이유다.
계열사별로는 성과가 엇갈렸다. 올해 3분기 누적 우리카드 순이익은 약 1337억원으로 전년 동기 약 1061억원보다 26%가량 증가했다. 우리투자증권도 약 218억원에서 282억원으로 늘었다. 반면 우리금융캐피탈은 약 1153억원에서 1146억원 수준으로 소폭 감소했다. 보험사는 지난해 편입 시점 차이로 누적 실적의 직접 비교가 어려운 가운데 동양생명의 3분기 단독 순이익은 약 274억원에서 253억원으로 감소했다. 비은행 포트폴리오 전체가 일률적으로 개선됐다기보다 계열사별로 수익성 차별화가 나타나는 모습이다.
분기 주당배당금(DPS)은 지난해 3분기 200원에서 올해 220원으로 10% 증가했다. 주주환원을 확대하면서 CET1까지 상승했다는 점은 긍정적이다.
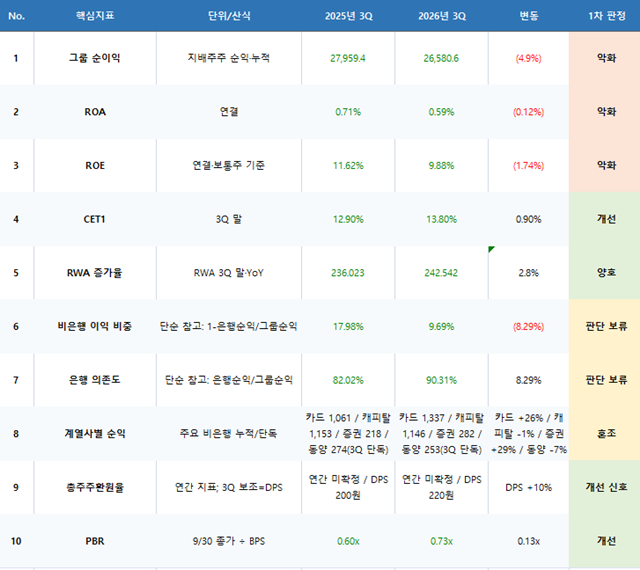 |
| <더팩트>의 '자본효율 트래커' 주요 10개 지표에 따른 우리금융그룹 성적표. /우리금융그룹 팩트북 기반 정리 |
우리금융의 올해 3분기 성적을 종합하면 수익성은 악화됐지만 자본관리 측면에서는 오히려 개선되는 등 서로 상반된 신호가 나타났다. 여기에는 비교 대상인 지난해 실적에 반영된 보험사 인수 관련 일회성 효과가 상당한 영향을 미쳤다.
지난해 우리금융 순이익에는 동양생명과 ABL생명 인수 과정에서 발생한 염가매수차익 등 약 5560억원의 일회성 효과가 반영됐다. 이를 제외하면 지난해 3분기 누적 순이익은 약 2조2400억원이다. 같은 기준으로 올해 순이익 2조6581억원과 비교하면 경상 순이익은 오히려 18.7% 증가했다. 표면적으로는 순이익이 4.9% 감소했지만 인수 효과를 제거하면 방향이 완전히 뒤집히는 셈이다.
ROA와 ROE 하락도 이 같은 기저효과를 빼놓고 해석하기 어렵다. 지난해 ROA 0.71%와 ROE 11.62%에는 일회성으로 증가한 순이익 효과가 포함돼 있다. 비은행 이익 비중과 은행 의존도 역시 보험사 편입 효과를 함께 볼 필요가 있다. 지난해 3분기 누적 실적에는 동양생명과 ABL생명의 편입 이후 손익만 반영된 반면 올해는 1~9월 실적이 모두 포함됐다. 올해 비은행 이익이 늘었다고 하더라도 증가분 전체를 비은행 자본효율 개선으로 해석하기 어려운 이유다.
올해 4분기부터 인수 관련 일회성 효과가 걷힌 단독 분기 비교는 가능하지만, 보험 계열사의 영업성과까지 포함해 자본배분 효율을 온전히 평가할 수 있는 시점은 내년부터다. 2026년과 2027년 모두 보험사 실적이 연초부터 연결되는 만큼 비은행에 투입한 자본이 실제 그룹 이익과 ROE 개선으로 이어지는지를 같은 조건에서 비교할 수 있기 때문이다.
향후 관건은 비은행 계열사에 이미 투입한 자본이 얼마의 수익으로 돌아오느냐다. 우리금융은 3분기 실적 컨퍼런스콜에서 보험계열사에 대한 추가 자본 투입 가능성을 명확히 부인했다.
박성민 우리금융지주 최고재무책임자(CFO) 부사장은 23일 열린 2026년 3분기 실적발표 컨퍼런스콜에서 보험계열사 추가 출자 가능성과 관련해 "보험사 통합 이후 보험사의 어떤 재무적 비율로 인해 지주사가 보험사에 출자하는 일은 없으며, 그런 대전제 하에서 통합 작업을 준비하고 있다"고 밝혔다.
향후 평가는 추가 증자 여부보다 이미 배분한 자본의 수익화에 초점이 맞춰질 전망이다. 보험과 증권, 카드 등 비은행 계열사가 투입 자본에 상응하는 이익과 ROE를 확보하고 이를 그룹 전체 ROE 개선으로 연결해야 비은행 확대를 성공적인 자본배분으로 평가할 수 있다. 단순히 비은행 외형을 키우는 데 그치지 않고 기존에 투입한 자본에서 얼마나 높은 수익성을 끌어내느냐가 핵심이다.
kimthin@tf.co.kr

