


증권가 "저가매수 구간"…사측 "영업익률 17% 상회 자신"
자사주 소각 카드에도 주가 내리막…'원화 강세' 속 3분기 시험대
 |
| 달바글로벌이 2분기 사상 최대 실적을 달성하고도 3분기 실적 우려와 환율 변수 등으로 두 달 만에 고점 대비 40% 넘게 급락했다. 증권가의 저가매수 추천과 회사의 자사주 소각 등 주주환원책에도 주가가 15만원대에 머물고 있어, 향후 발표될 3분기 확정 실적이 주가 반등의 최대 분수령이 될 전망이다. /더팩트 DB |
[더팩트ㅣ유연석 기자] 2분기 사상 최대 실적을 낸 달바글로벌 주가가 두 달 만에 44.5% 떨어지며 15만원대로 내려앉았다. 증권가의 '저가매수' 의견과 회사의 실적 자신감, 자사주 소각 카드까지 나왔지만 주가는 좀처럼 반등의 실마리를 찾지 못하고 있다. 지금의 하락이 '줍줍' 기회인지, 손대선 안 될 '떨어지는 칼날'인지를 두고 시장의 시선이 엇갈린다.
14일 한국거래소에 따르면 달바글로벌은 전날 유가증권시장에서 전 거래일보다 7.1% 내린 15만7200원에 장을 마쳤다. 9월 중순 기록한 저점(장중 15만7500원)보다도 낮은 가격으로, 2분기 실적 발표 전날인 8월 12일 장중 최고가(28만3000원)와 비교하면 44.5% 하락했다.
주가 하락의 출발점은 2분기 실적 발표였다. 2분기 매출(1869억원)과 영업이익(472억원)은 전년 동기 대비 각각 45.6%, 61.6% 늘어 분기 사상 최대치를 갈아치웠으나, 실적 발표 당일인 8월 13일 주가는 9.9% 급락했다. 시장은 회사가 함께 내놓은 3분기 가이던스(매출 1700억원, 영업이익률 17% 이상)에 주목했다. 17%를 적용한 영업이익은 약 289억원으로, 당시 컨센서스(증권사 전망치 평균) 348억원보다 17%가량 적다.
회사도 이를 주가 하락의 원인으로 꼽았다. 달바글로벌 측은 3분기 실적에 대한 불확실성과 2분기 대비 3분기 실적이 낮아지는 점 때문에 주가가 많이 빠져 있는 상황이라고 밝혔다. 매년 매출이 줄어드는 3분기 특성을 가이던스에 반영했지만 시장 기대치가 지나치게 높아져 있었다는 설명이다.
◆ 증권가 '저가매수' 의견에 수출도 사상 최대
증권가는 최근의 주가 조정을 저가매수 기회로 판단했다. NH투자증권은 지난달 중순 보고서를 통해 3분기 영업이익을 320억원으로 추정하며 현 주가가 저가매수 구간에 진입했다고 평가했다. 한국투자증권 역시 3분기 매출 1738억원, 영업이익 337억원을 전망하며 마케팅비 효율화와 국가별 마진 개선이 비우호적인 환율 효과를 상쇄하고 있다고 분석했다.
달바글로벌 측도 비용 통제 효과로 3분기 영업이익률이 가이던스(17%)를 웃돌 것으로 내다봤다. 회사 관계자는 "계획했던 판매 수량은 모두 달성했다"고 말했다. 그러면서 4분기 매출 목표로는 2200억원, 내년 연간 매출 목표로는 1조원을 제시했다.
상반기 매출(3581억원)에 3·4분기 목표치를 더하면 7481억원으로 올해 연간 목표(7250억원)를 웃돈다. 연말까지 미국 코스트코 전 매장(625곳) 입점도 추진한다. 달바글로벌은 오프라인 중심의 B2B(기업 간 거래) 수익성이 온라인 중심의 B2C(소비자 직접 판매)보다 월등히 높다고 설명했다.
업황도 우호적이다. 9월 화장품 수출액은 12억1301만달러로 전년 동월 대비 29% 늘며 월 기준 처음 12억달러를 넘어섰다. 수출 지역도 넓어지고 있다. 대한상공회의소에 따르면 올해 1~8월 화장품 수출에서 미국과 유럽 비중은 각각 20% 안팎으로, 중국·홍콩과 비슷한 수준까지 올라왔다. 달바글로벌도 2분기 북미 매출이 전년 동기 대비 174%, 유럽 매출이 242% 증가했다.
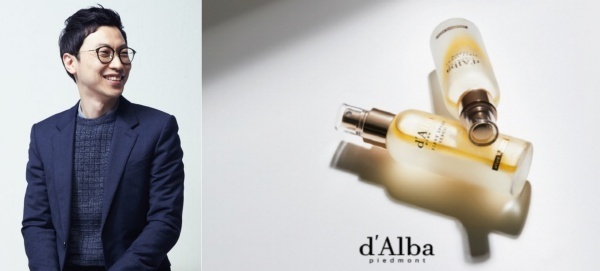 |
| NH투자증권은 지난달 '슬슬 미스트 찾을 계절'이라는 제목의 보고서에서 달바글로벌 주가가 저가매수 구간에 진입했다고 평가했지만, 주가는 이후 10% 가까이 더 떨어졌다. 사진은 반성연 달바글로벌 대표(왼쪽)와 회사의 주력 제품인 '퍼스트 스프레이 세럼' /달바글로벌 |
◆ 자사주 소각에도 내리막…환율·하반기 이익률에 쏠린 눈
하지만 시장의 반응은 냉랭했다. 증권사 보고서가 나온 지난달 중순 당시 17만원대였던 주가는 이후 10% 안팎 더 떨어졌다.
주주환원 확대 카드도 주가 방어에는 역부족이었다. 달바글로벌은 지난달 28일 150억원 규모 자사주를 매입해 전량 소각하기로 했다. 회사는 올해 총주주환원율(배당과 자사주 매입 규모를 순이익으로 나눈 비율) 40% 이상을 달성하고, 앞서 사들인 200억원 규모 자사주도 대부분 소각할 계획이다. 그러나 13일 주가는 자사주 취득 결정 당시 기준 주가(18만3100원)보다 14.1% 낮은 15만7200원까지 밀렸다.
증권가 일각에서는 주가 부진의 배경으로 원화 강세를 꼽는다. 달바글로벌은 2분기 매출의 75.7%를 해외에서 거뒀다. 원화 가치가 오르면 원화로 환산한 매출이 줄어든다. 회사 측 판단도 다르지 않다. 회사는 원화 강세로 3분기 매출이 가이던스(1700억원)에 못 미칠 수 있다는 관측이 나오면서 주가가 20만원선 아래로 밀렸다고 설명했다. 회사 관계자는 "환율이 가장 큰 변수가 될 것으로 보인다"고 말했다.
하반기 이익률 눈높이도 낮다. 연간 목표(매출 7250억원, 영업이익률 21%)를 상반기 실적에 대입하면 하반기 영업이익률은 16%대로, 상반기(25.8%)보다 10%포인트 가까이 낮아진다. 회사는 연말·연초 할인 행사로 마케팅비가 몰리는 시기여서 목표를 보수적으로 잡았다며, 올해는 권역별 마케팅비 집행 기준을 마련해 둔 만큼 이익률이 시장 예상을 웃돌 수 있다고 했다.
달바글로벌 주가는 지난해에도 비슷한 흐름을 보였다. 지난해 8월 24만7500원을 찍었던 주가는 11월 발표된 3분기 영업이익(166억원)이 시장 전망치를 30% 이상 밑돌자 이튿날 20.51% 급락했다. 당시 일본·러시아 매출 부진과 마케팅비 증가가 발목을 잡았다. 하지만 회사 측은 올해는 다르다는 입장이다. 달바글로벌 관계자는 "이번 실적에서 발목을 잡았다고 표현할 만한 부분이 눈에 띄지는 않는다"고 선을 그었다.
시장의 관심은 다음 달 3분기 실적 발표에 쏠린다. 원화 강세에 따른 매출 감소 폭과 회사가 자신한 수익성 방어가 실제 숫자로 확인될지가 주가 반등의 관건이 될 것으로 보인다.
ccbb@tf.co.kr


