[더팩트 | 김태환 기자] 우리은행이 삼성월렛과 네이버페이 등 대형 생활 플랫폼과 잇따라 손잡으며 플랫폼 이용자를 수신 고객으로 끌어들이는 전략에 속도를 내고 있다. 고객이 자주 사용하는 결제 플랫폼 안에 계좌를 연결해 신규 고객을 확보하고 예금잔액을 늘리는 동시에, 장기적으로는 결제 접점과 소비 데이터까지 확보할 수 있는 기반을 구축하려는 포석으로 풀이된다.
29일 금융권에 따르면 우리은행은 최근 삼성전자와 협력해 ‘삼성월렛 머니’의 해외 결제 기능을 대폭 확대했다. 중국에서는 위챗페이 가맹점의 QR결제를 지원하고, 중국 외 지역에서는 마스터카드의 NFC 결제망을 통해 북미·유럽·일본 등 210개국 1억5000만개 이상의 가맹점에서 결제할 수 있도록 했다. 실물카드 발급이나 사전 환전, 별도의 현지 결제 앱 설치 없이 갤럭시폰 하나로 국내외 결제를 연결한 구조다.
우리은행은 삼성월렛 머니의 단순 제휴사를 넘어 선불금 발행·관리부터 충전·결제·정산 등 금융 업무 전반을 맡고 있다. 삼성전자가 스마트폰과 삼성월렛 플랫폼, 보안기술 등을 담당하고 우리은행이 금융 인프라를 제공하는 형태다. 국내에서는 GS25·CU·다이소 등과 직가맹 구조도 구축해 카드사 중개 과정에서 발생하는 비용을 줄이고 이를 고객 리워드 등에 활용하고 있다.
성과도 빠르게 나타나고 있다. 지난해 10월 출시된 삼성월렛 머니의 유효 가입자는 출시 1년 만인 지난 27일 300만명을 넘어섰다. 삼성월렛 머니에 연결할 수 있는 20개 은행의 충전계좌 가운데 우리은행 계좌 비중은 42%로 가장 높다. 우리은행은 삼성월렛 머니가 기존 고객의 주거래은행 정착뿐 아니라 우리은행을 이용하지 않던 고객의 신규 유입 창구 역할을 하고 있다고 설명했다.
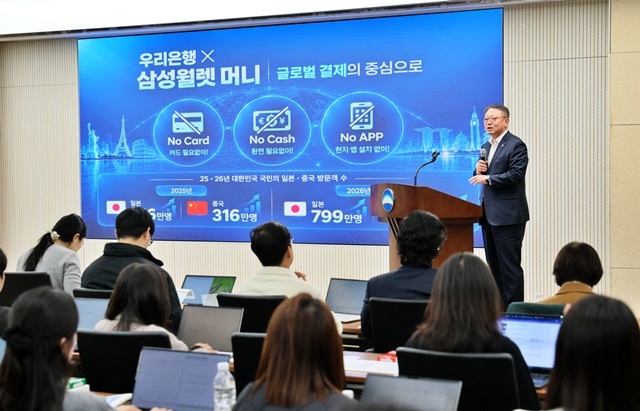
우리은행이 삼성월렛 머니 홍보에 공을 들이는 것도 이 같은 성과와 무관치 않다. 정진완 우리은행장은 지난 28일 서울 중구 본점에서 열린 기자간담회에 직접 참석해 최근 홍콩과 중국 선전을 오가며 삼성월렛 머니로 결제한 경험을 소개했다. 홍콩에서는 마스터카드 기반 결제를 이용하고 중국 선전에서는 위챗페이 QR로 물건과 커피 등을 직접 구매하며 ‘노카드·노캐시·노앱’을 강조했다.
삼성월렛이 우리은행의 첫 플랫폼 금융 실험도 아니다. 앞서 우리은행은 네이버파이낸셜과 ‘Npay 우리 통장’을, CJ올리브네트웍스와 ‘CJ PAY 우리 통장’을 선보였다. 금융위원회는 2024년 네이버페이 머니와 CJ PAY의 미사용 선불충전금을 우리은행 계좌에 보관하고, 고객이 이자를 받으면서 결제 시 해당 계좌에서 자동으로 충전할 수 있는 서비스를 혁신금융서비스로 지정했다.
현재 우리은행은 Npay 우리 통장의 경우 일정 조건에서 200만원 이하 잔액에 최고 연 4.0%, CJ PAY 우리 통장은 최고 연 3.0%, 삼성월렛머니 우리 통장은 최고 연 3.5%의 금리를 제공하고 있다. 플랫폼 이용자가 결제에 필요한 자금을 선불머니에 그대로 두는 대신 우리은행 입출금계좌에 보관하도록 유도하는 구조다.
이는 우리은행 입장에서 단순한 제휴상품 판매 이상의 의미를 갖는다. 고객이 평소 사용하는 결제 플랫폼에 우리은행 계좌를 연결하면 계좌 개설뿐 아니라 일정 수준의 생활자금 잔액을 유지할 가능성이 커진다. 결제가 반복될수록 계좌 이용 빈도도 높아져 급여·생활비 계좌 등 주거래 고객으로 전환할 접점도 늘어난다.
삼성월렛 머니의 경우 그 가능성이 일부 숫자로 나타나고 있다. 전체 유효 가입자는 300만명이고 충전계좌 중 우리은행 계좌 비중은 42%다. 다만 계좌 비중을 곧바로 가입자 비중으로 볼 수는 없다. 이를 단순히 동일한 비율이라고 가정할 경우 약 126만명 규모에 해당한다. 이들이 우리은행 계좌에 평균 100만원씩 유지한다고 가정하면 잔액은 약 1조2600억원에 달한다. 실제 고객 수와 평균 잔액은 공개되지 않아 어디까지나 수신 잠재력을 가늠하기 위한 단순 계산이다.
특히 이런 자금이 결제·생활비 계좌에 지속적으로 머문다면 은행에는 안정적인 수신 기반을 넓히는 효과가 있다. 플랫폼 이용자를 많이 확보할수록 신규 계좌를 늘리는 동시에 향후 급여이체나 예·적금, 카드 등 다른 금융거래로 연결해 고객 락인과 거래 규모 확대를 함께 노릴 수 있는 셈이다.
장기적으로는 플랫폼 결제 접점에서 축적되는 데이터의 활용 가능성도 있다. 결제 빈도와 금액, 소비 업종 등 고객의 금융·소비 패턴을 고객 동의와 관련 법규가 허용하는 범위에서 분석할 경우 고객별 상품 추천이나 자산관리 등으로 서비스를 확장할 여지가 생긴다. 단순히 플랫폼에서 계좌를 하나 개설시키는 데서 끝나는 것이 아니라 결제에서 수신, 다시 금융상품 판매로 이어지는 구조를 구축할 수 있다는 의미다.
다만 우리은행만 플랫폼 수신 경쟁에 뛰어든 것은 아니다. KB국민은행은 삼성카드의 모니모와 연계한 '모니모 KB 매일이자 통장'을, 하나은행은 당근페이와 '당근머니 하나 통장'을 운영하고 있다. 신한은행 역시 네이버파이낸셜과 개인사업자 대상 네이버페이 마이비즈 통장을 내놓는 등 은행권 전반에서 생활 플랫폼을 활용한 고객 확보 경쟁이 확산하고 있다. 금융위원회도 이들 서비스를 선불전자지급수단과 은행통장을 연계하는 혁신금융서비스로 지정했다.
시중은행 관계자는 "우리은행의 플랫폼 전략은 ‘고객이 은행 앱을 찾아오기를 기다리는 방식’에서 벗어나 고객이 이미 사용하는 플랫폼 속으로 은행이 직접 들어가는 방식에 가깝다"면서 "최근 은행권 전반으로 플랫폼과의 협업을 늘리는 만큼, 우리은행의 공격적인 시장 진출이 ‘페이 수신전쟁’에서 유리한 고지를 선점할지 여부를 지켜봐야 할 것"이라고 말했다.
kimthin@tf.co.kr
- 발로 뛰는 <더팩트>는 24시간 여러분의 제보를 기다립니다.
- · 카카오톡: '더팩트제보' 검색
- · 이메일: jebo@tf.co.kr
- · 뉴스 홈페이지: https://talk.tf.co.kr/bbs/report/write
- · 네이버 메인 더팩트 구독하고 [특종보자→]
- · 그곳이 알고싶냐? [영상보기→]