美 손자회사 솔리다임 중복상장 논란에 매도세 자극
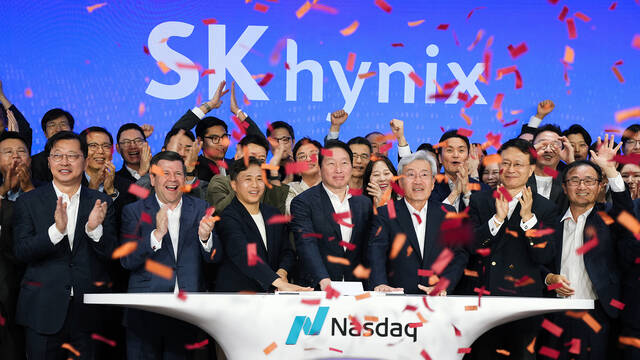
[더팩트ㅣ장혜승 기자] SK하이닉스 주가가 3개월 만에 40%가 증발하면서 내리막길을 걷고 있다. 미국 손자회사 솔리다임의 기업공개(IPO) 추진 소식으로 '중복상장' 우려가 커진 데다 기대에 못 미친 주주환원 정책이 악재로 작용하고 있어서다. 여기에 글로벌 빅테크로 손꼽히는 엔비디아가 사상 최대 규모의 자사주 매입 정책을 펼치면서 SK하이닉스의 주주환원 정책이 비교된다는 평가다.
30일 한국거래소에 따르면 SK하이닉스 주가는 정규장 종가 기준 지난 6월 29일 262만8000원에서 29일 176만5000원으로 32.8% 하락했다.
올해 상반기까지만 해도 SK하이닉스 주가는 고공행진 흐름을 보였다. 지난 6월 25일에는 장중 최고가 298만7000원까지 올라 300만원에 근접하기도 했다.
무섭게 치솟던 주가는 하반기 들어 악재가 반복되며 꺾이기 시작했다. 지난 29일 종가는 6월 25일 장중 최고가 298만7000원에 비하면 약 41% 하락했다.
증권가에서는 지난달부터 시장의 화두로 떠오른 미국 손자회사 솔리다임의 중복상장 논란을 주가 하방 압력을 키운 배경으로 보고 있다. 로이터 통신은 지난 25일(현지시간) 솔리다임이 최근 투자은행(IB)과 IPO 주관사 제안 회의를 진행했다고 보도했다.
솔리다임의 기업가치는 최대 1500억달러(약 204조원)으로 평가된다. 실제 상장될 경우 역대 최대 규모의 반도체 IPO 중 하나가 될 것으로 보인다.
솔리다임은 SK하이닉스가 지난 2021년 인텔의 낸드·SSD 사업부를 인수하며 출범한 미국 법인이다. 서버와 클라우드 인프라, 데이터센터에 쓰이는 기업용 SSD를 주로 생산하며, 최근 반도체 공급 부족 심화 속에서 기업 가치는 빠르게 상승하고 있다.
증권가에서는 솔리다임 상장 가능성을 기존 SK하이닉스 주주들에게 불리한 이슈로 제시했다. 솔리다임이 상장하면 지금까지 SK하이닉스 연결 실적과 기업가치에 포함됐던 낸드·eSSD 사업이 별도 법인으로 평가받으면서 기존 주주 몫이 줄어들 수 있다는 이유다.
이영곤 토스증권 리서치센터장은 "솔리다임이 별도로 상장할 경우 기존에 SK하이닉스의 연결 실적으로 반영되던 사업 가치가 별도 상장법인으로 분리돼 평가받게 된다"고 분석했다.현금흐름 귀속과 자본배분 권한까지 달라져 기존 주주가 누리던 경제적 지분 가치가 희석될 우려가 있다는 지적이다.
이 같은 우려는 주주들 사이의 매도세도 자극하고 있다. 실제로 솔리다임 중복상장 소식이 전해진 지난 28일 SK하이닉스 주가는 5.05% 급락 마감했다. 앞서 지난달 6일 주요 외신을 통해 솔리다임의 상장설이 전해진 직후에도 국내 증시에서 SK하이닉스 주가는 10.3% 급락했다.
시장 기대에 못 미치는 주주환원 정책 실망감도 악재로 작용했다. SK하이닉스는 지난달 18일 40조원 규모의 자사주 소각 결정 계획을 발표했다. 지난 7월 미국 ADR 상장으로 신주를 발행해 약 265억달러(약 40조원)를 조달한 뒤 한 달여만에 다시 그에 맞먹는 40조원 규모 자사주 매입과 소각을 결정했다. 신주 발행으로 기존 주주 지분을 희석한 뒤 자사주를 다시 사들이는 구조인 만큼, 실질적인 주주환원 효과가 기대만큼 크지 않다는 지적이다.
인공지능(AI) 관련 사업으로 현금 창출 능력이 확대되자 주주환원 규모를 더 늘리는 글로벌 빅테크 기업들과도 비교된다는 평가다. 엔비디아 이사회는 지난 28일(현지시간) 1500억 달러 규모의 추가 자사주 매입 계획을 승인했다.
이번 자사주 매입 계획은 애플이 2024년 5월 발표한 1100억 달러 규모의 자사주 매입 계획을 뛰어넘는 사상 최대 규모다. 엔비디아가 앞으로 자사주 매입에 투입할 금액만 총 2350억 달러(약 320조원)에 달한다.
다만 증권가는 향후 추가로 발표될 주주환원 계획과 4분기 실적 회복에 대한 기대감을 드러내고 있다.
이수림 DS투자증권 연구원은 "주가의 핵심 변수는 이제 3분기 실적보다 4분기 고부가 제품 믹스 개선과 2027년 이익 추정치의 상향 가능성"이라며 "3분기 실적 발표에서 공개될 추가 주주환원에 대한 기대와 4분기 실적 회복이 주가 촉매로 남아 있다"고 분석했다.
류형근 대신증권 연구원은 "HBM4 품질 이슈와 미국 증시 상장·해외 공장 투자에 따른 경계심리 확대 이슈가 시장 리스크로 제시되지만 주가 기반을 저해할 정도는 아니다"라며 "HBM4 비중이 올해 3분기 전체 판매량의 40%, 내년에는 연간 50% 중반까지 상승할 것이라는 점을 고려할 때 단기 노이즈보다는 사이클 확장의 선순환에 주목할 필요가 있다"고 말했다.
- 발로 뛰는 <더팩트>는 24시간 여러분의 제보를 기다립니다.
- · 카카오톡: '더팩트제보' 검색
- · 이메일: jebo@tf.co.kr
- · 뉴스 홈페이지: https://talk.tf.co.kr/bbs/report/write
- · 네이버 메인 더팩트 구독하고 [특종보자→]
- · 그곳이 알고싶냐? [영상보기→]
