명절 전후 특수 겨냥한 대기 자금 유입 주목
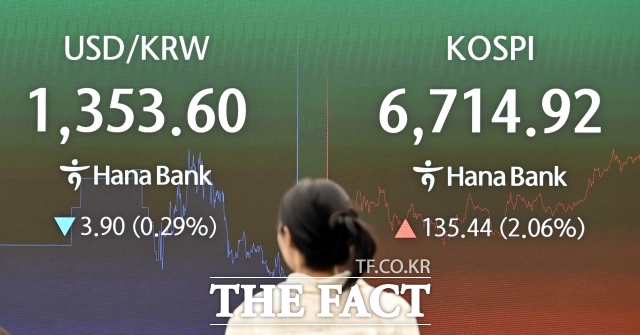
[더팩트ㅣ이한림 기자] 미국 연방준비제도(Fed·연준)가 시장 예상대로 기준금리를 0.25%포인트 인상하면서 고금리 장기화 기조를 공고히 했다. 다만 인상 확률이 94%에 달할 만큼 시장의 선반영 인식이 팽배했던 탓에 글로벌 증시의 급격한 발작은 피한 모습이다.
16일(현지시간) 연준은 이날 열린 9월 연방공개시장위원회(FOMC) 위원 전원 일치로 기준금리 상단을 기존 3.75%에서 4.00%로 0.25%포인트 인상했다. 케빈 워시 연준 의장 취임 이후 단행된 첫 금리 조정이자 지난 2023년 7월 이후 3년여 만에 재개된 긴축 조치다.
연준의 금리 인상은 이란 전쟁에 따른 국제유가 폭등이 기대 인플레이션을 자극했고, 최근 발표된 8월 근원 소비자물가지수(CPI)가 시장 전망치를 웃돌자 금리를 조정하면서 방어에 나선 것으로 풀이된다.
일각에서는 금리 인상과 함께 공개된 연준 위원들의 금리 전망인 점도표는 다소 매파적이었다는 평가도 나온다. 위원 18명 중 16명이 연내 최소 한 차례의 추가 인상을 예고하면서 고금리 장기화 기조를 굳혔기 때문이다. 이는 장중 상승하던 뉴욕증시가 장 마감 직전 하락 전환한 원인이기도 하다.
케빈 워시 의장 역시 FOMC 이후 기자회견을 통해 "현재 금융 여건을 긴축적이라 보기 어렵다"며 "이번 인상으로 완화적 기조의 일부를 제거했다"며 추가 금리 인상 가능성을 시사했다.
국내 증시는 뉴욕증시가 매파적 점도표 여파로 장 마감 직전 하락 전환한 것과 달리 오전 10시 40분 기준 강보합권을 이어가며 방어력을 보여주고 있다. 대형주인 삼성전자와 SK하이닉스도 같은 시간 큰 변동 없이 각각 0.59, 0.91% 하락하는 등 보합권에 머물고 있다. 이미 시장이 금리 인상 확률을 높게 내다보고 선제적으로 차트에 충격을 반영한 덕분으로, 악재 실체가 확인되자 오히려 시장이 담담하게 숨 고르기에 들어간 것으로 해석된다.
자본시장의 시선은 자연스레 명절 연휴를 목전에 둔 다음 주의 수급 전환 가능성으로 이동하고 있다. 그간 금리 인상 등 초대형 이벤트를 경계하며 단기 파킹형 상품이나 현금성 자산으로 대피했던 개인 투자자들의 투심이 재료 소멸을 기점으로 다시 자산 시장으로 유입될 수 있다는 관측도 나온다.
실제로 9월 들어 코스피는 대내외 긴축 우려가 심화하면서 줄곧 심리적 저항선인 7000선 아래에 장기간 갇혀 박스권 정체 흐름을 이어왔다. 이 과정에서 투자처를 찾지 못한 자금들이 국내 증시를 이탈해 미국 등 해외 주식 매수를 늘리거나 파킹형 자산으로 대피하면서 코스피 일평균 거래대금이 5~6월 고점 대비 절반으로 줄어든 20조6000억원까지 급감했다.
그러나 주식 매수를 멈춘 투자자들의 관망세 속에서도 향후 증시 재진입을 노리는 투자자예탁금이 53조원대까지 차오른 데다, MMF와 파킹형 ETF 등으로 실탄이 두텁게 쌓여있다는 점은 이런 수급 복귀 관측을 뒷받침하고 있다.
전통적으로 명절 전후 체감되는 내수 활성화 기조와 소비 진작 정책 등 명절 특수에 대한 기대감이 맞물린다면 대기 자금의 증시 입성 속도가 한층 빨라질 수 있다는 견해도 있다. 미국 기준금리 인상이 확정된 만큼 글로벌 증시 대기자금이 다시 코스피에 몰릴 수 있다는 해석에서다.
증권가에서는 고금리 기조 연장 여파로 자금 조달 부담이 남은 일부 성장주 섹터보다 지수 방어력이 검증된 대형 반도체주나 실적 가시성이 높은 가치주 중심으로 온기가 번지는 차별화 장세가 이어질 것으로 보고 있다.
허재환 유진투자증권 연구원은 "연준이 공급 충격보다 수요 과열 위험에 주목하며 금리를 올렸으나 이를 증시의 추세적 악재로 보기는 어렵다"며 "기업들의 이익 증가세와 견조한 펀더멘털이 주식시장을 지탱하고 있는 만큼 금리 인상 충격은 제한적일 것"이라고 진단했다
한지영 키움증권 연구원은 "이제는 고금리 장기화를 국내 증시의 기본 시나리오로 받아들여야 하는 시점"이라며 "물가와 유가 충격에 따른 금리 부담은 외국인 수급과 바이오·이차전지 등 금리에 민감한 성장주 섹터에 직접적인 부담이 될 수밖에 없다"고 분석했다.
- 발로 뛰는 <더팩트>는 24시간 여러분의 제보를 기다립니다.
- · 카카오톡: '더팩트제보' 검색
- · 이메일: jebo@tf.co.kr
- · 뉴스 홈페이지: https://talk.tf.co.kr/bbs/report/write
- · 네이버 메인 더팩트 구독하고 [특종보자→]
- · 그곳이 알고싶냐? [영상보기→]
